Finance durable : les nouvelles règles de comptabilité
Finance durable : les nouvelles règles de comptabilité européenne sur la sellette ?
Lecture Blueboard sous l'angle du Conseil d'administration - 01/10/2024
Analyse de l'article sous divers aspects liés à la gouvernance d'entreprise, conseil d'administration, responsabilité sociale des entreprises (RSE), durabilité, et stratégie d'entreprise :
Gouvernance d'entreprise et Conseil d'Administration
L'article met en exergue une discussion importante concernant la balance entre réglementation et compétitivité des entreprises au sein de l'Union Européenne. La directive CSRD, en obligeant les sociétés cotées à rapporter leurs impacts sociaux et environnementaux, touche directement aux responsabilités du conseil d'administration. Ces responsables doivent désormais veiller à ce que leur entreprise non seulement respecte ces réglementations, mais aussi les intègre dans leur stratégie d'entreprise de façon holistique.
Les conseils d'administration doivent aussi jouer un rôle clé dans la surveillance de la mise en œuvre de ces directives, en s'assurant que les informations nécessaires sont transparentes et accessibles, tout en évaluant l'impact de ces exigences sur l'efficacité opérationnelle et la compétitivité de l'entreprise.
Responsabilité Sociale des Entreprises (RSE) et Durabilité
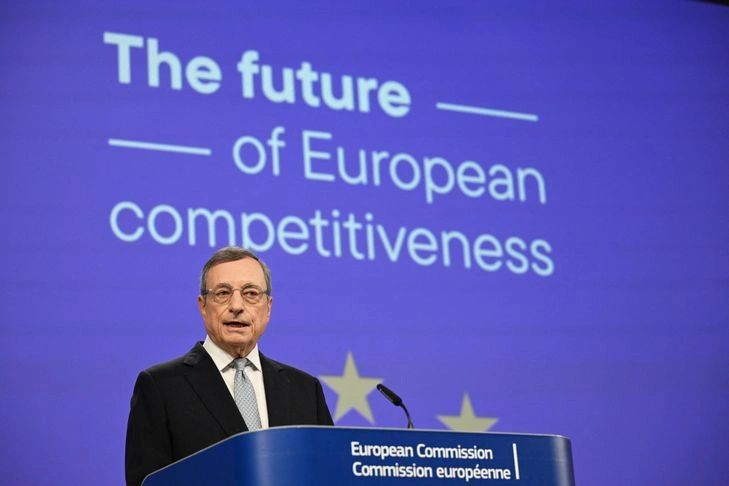
Le rapport de Mario Draghi soulève une question de fond concernant la RSE : jusqu'où les réglementations doivent-elles aller pour assurer la durabilité sans compromettre la compétitivité ? La CSRD est une tentative de standardiser et d'augmenter la transparence autour des enjeux environnementaux et sociaux, qui sont au cœur de la RSE. Ce cadre réglementaire encourage les entreprises à adopter des pratiques plus durables, mais il est aussi perçu comme une charge supplémentaire qui pourrait freiner leur compétitivité sur le marché mondial.
Stratégie d'entreprise
La stratégie d'entreprise doit intégrer la conformité à la CSRD comme un élément de sa vision à long terme, non seulement pour des raisons de conformité mais aussi comme un avantage compétitif. Les entreprises qui réussissent à montrer un engagement authentique envers la durabilité peuvent améliorer leur image de marque, attirer de nouveaux clients ou partenaires, et potentiellement découvrir des économies de coûts à travers des procédures plus efficaces et durables.
Analyse Critique
La directive CSRD, tout en étant un outil puissant pour propulser les enjeux de durabilité au premier plan, comporte le risque de créer un environnement trop contraignant pour les entreprises qui luttent déjà pour rester compétitives. Le rapport de Draghi et la réaction de la Commission Européenne, avec la mise en demeure contre des États membres pour non-transposition de la directive, montrent une tension entre l'intégration européenne des normes de durabilité et les réalités opérationnelles des entreprises.
Conclusion
Il semble essentiel de trouver un équilibre entre le besoin impératif de transparence et de responsabilité en matière de RSE et la nécessité de maintenir un climat d'affaires dynamique et compétitif en Europe. Le rôle du conseil d'administration est crucial dans ce cadre; il doit non seulement garantir la conformité mais aussi diriger l'entreprise vers une intégration stratégique et profitable de ces nouvelles exigences. La division au sein du Parlement européen quant à l'approche à adopter reflète cette balance délicate entre régulation et compétitivité.
Article original
Dans un rapport rendu le 9 septembre dernier, l’ancien président du conseil Italien Mario Draghi a appelé l’Union européenne à simplifier ses réglementations pour améliorer sa compétitivité. La directive dite « CSRD », obligeant les entreprises à dévoiler leurs impacts sociaux et environnementaux, est dans le viseur. Lecture en 3 min. Il n’en fallait pas plus pour que « super Mario » n’affole la bulle bruxelloise. Dans son rapport sur l’avenir de la compétitivité en Europe remis lundi 9 septembre à la Commission Européenne, l’ancien président du conseil Italien Mario Draghi a lancé une charge virulente sur les réglementations sociales et environnementales européennes, les accusant de représenter une contrainte trop forte pour les entreprises du Vieux Continent. Dans sa ligne de mire, notamment ? Plusieurs directives adoptées récemment et considérées comme des avancées majeures en matière de responsabilité sociale et environnementale (RSE) et de politique ESG (Environnement, social, gouvernance) des entreprises. Parmi elles, la directive relative à la comptabilité extra-financière – la CSRD pour « Corporate sustainability reporting directive - est considérée dans le rapport « comme une source majeure de charge réglementaire». Entrée en vigueur en janvier dernier (avec une mise en œuvre progressive qui finira par concerner 50 000 entreprises au total), la CSRD oblige les sociétés cotées à communiquer une multitude d’informations sur les impacts de leurs activités sur l’environnement (climat, pollution, eau, biodiversité etc.), le social (salariés, chaîne de valeurs…) et la gouvernance, mais aussi sur les risques que ces critères ESG font peser à leurs activités. Jugée indispensable pour réorienter les flux financiers vers des entreprises vertueuses, cette réglementation fait l’objet de critiques nourries de la part des milieux d’affaires, qui y voient un symbole de plus de la frénésie réglementaire bruxelloise, dans un contexte de décrochage industriel inquiétant pour le Vieux Continent. Depuis des mois, de nombreux organismes patronaux alertent ainsi sur la difficile mise en œuvre de la CSRD, ce « monstre multi-tentaculaire d’obligations de reporting », selon l’expression employée par BusinessEurope, l’association des fédérations d’entreprises. A la tête du puissant lobby patronal, Fredrik Persson a d’ailleurs immédiatement dit tout le bien qu’il pensait de l’appel de l’ancien président du Conseil italien en faveur de « la réduction des charges réglementaires ». En France, le Medef a lui aussi indiqué « souscrire aux propositions du rapport Draghi », dont celle « de nommer un vice-président de la Commission chargé de simplifier et d’alléger le fardeau réglementaire européen ». Alors existe-t-il un risque de détricotage de la CSRD, et de manière plus générale des différents réglementations ESG ? Si la présidente, Ursula Von der Leyen a promis de s’inspirer des travaux de Mario Draghi pour définir ses priorités pour les cinq années à venir, tout dépendra des nominations et des nouveaux équilibres au sein de la future Commission européenne. Faut-il y voir un signe ? Le 26 septembre Commission européenne a envoyé une mise en demeure contre 17 États membres pour non-transposition de la directive CSRD. Par ailleurs, la directive prévoit une clause de réexamen tous les 3 ans à partir de 2029 dans le cas où l’efficacité du texte serait mise en cause. « Quoi qu’il en soit, il est quand même un peu osé de la part d’une personnalité européenne de premier plan de s’en prendre à des législations aussi jeunes que la CSRD, estime Kenneth Haar, chercheur au Corporate Europe Observatory (CEO), selon qui le rapport Draghi signe unmanque de respect pour le processus démocratique ». Un avis largement partagé par l’ancien eurodéputé socialiste et cofondateur d’Europe Ecologie Pascal Durand, qui fut l’architecte du texte. « Mario Draghi fait fausse route, en restant le porte-parole du « business as usual » [le statu quo, ndlr.]. Dire qu’il faut déréguler est absurde car c’est grâce à ces normes environnementales et sociales que l’Europe protégera son marché », soutient-il. Au sein du Parlement en tout cas, les avis restent divisés sur cette réglementation. Le 17 septembre dernier, alors que Mario Draghi présentait son rapport à l’hémicycle, l’eurodéputée Ecologiste Marie Toussaint a interpellé l’Italien : « Comment voulez-vous protéger nos emplois et respecter le rythme naturel de la planète en mettant à mal toutes les règles qui visent à les protéger, sous le faux prétexte de la simplification ? », s’est-elle émue. Sans obtenir de réponse claire sur ce point. Membre du Parlement européen depuis 2004, le conservateur allemand Andreas Schwab est d’un tout autre avis. La CSRD, il n’en a jamais voulu et se dit prêt à s’engager pour que les discussions soient rouvertes et le texte allégé. « Ces dernières années en Europe, nous sommes partis du principe que les chefs d’entreprise sont des « méchants ». Or ils font face à une pénurie de main d’œuvre qui va crescendo. Et quand ils parviennent à embaucher, ils ne peuvent pas placer les nouvelles recrues sur les lignes de production! Ils doivent les mettre dans un bureau pour qu’ils passent leurs journées à remplir de la paperasse en vue de répondre à ces obligations de « reporting » inacceptables », tonne-t-il. Une forme de victimisation des entreprises qui passe assez mal auprès des ONG. « Il faut arrêter avec la théorie selon laquelle les entreprises ont été prises par surprise. Cela fait des années que l’on parle de « reporting » extra-financier », estime Marion Lupin, chargée de plaidoyer au sein de l’ONG « European coalition for corporate justice » (ECCJ). Selon elle, « il n’est d’ailleurs pas tout évident que les entreprises, qui ont investi beaucoup de moyens et d’énergie dans ces nouvelles règles, apprécient beaucoup que la CSRD disparaisse du jour au lendemain… »
Cet article vous a été utile ? Nos travaux de fond — livre blanc, Observatoire trimestriel, indicateurs de marché — sont en libre accès sur Blueboard Intelligence.