Blog · Conseil d'administration
Fitch, Moody’s, S&P… Comment ces agences notent la dette des État
Lecture Blueboard sous l'angle du Conseil d'administration - 15/03/2025
Les implications des notations de crédit affectent significativement la gouvernance des entreprises. Une mauvaise note peut limiter leur capacité à lever des fonds à un coût raisonnable, ce qui peut contraindre leur stratégie de croissance et nécessiter une révision de la stratégie d'entreprise par le conseil d'administration. Ce dernier doit être vigilant quant à la santé financière et à la solvabilité de l'entreprise pour maintenir une bonne notation et assurer une gouvernance solide.
RSE et Durabilité
L'article pointe une critique importante vis-à-vis des agences de notation, à savoir leur impact potentiellement négatif sur la transition écologique. Les États avec une note abaissée peuvent se voir limités dans leur capacité à financer des initiatives durables. Cela suggère que les agences de notation pourraient intégrer davantage de facteurs ESG (Environnementaux, Sociaux et de Gouvernance) dans leur évaluation pour promouvoir des investissements plus durables et responsables.
Stratégie d'entreprise
Les notations de crédit influencent fortement les stratégies d'entreprise, car elles affectent les coûts de financement et les possibilités d'investissement. Une stratégie d'entreprise robuste devrait envisager des scénarios où les conditions de crédit se détériorent et préparer des alternatives pour sécuriser les financements nécessaires, en explorant peut-être des marchés moins dépendants des critères classiques de solvabilité.
Autres thématiques liées
- Environnement et régulation: Les notations peuvent influer sur les politiques environnementales en limitant les fonds disponibles pour des projets verts si la notation baisse. Par conséquent, les agences de notation et les régulateurs pourraient envisager des mécanismes pour soutenir financièrement les efforts écologiques sans pénaliser la notation.
- Audit et transparence: L'article critique la transparence des méthodes de notation, suggérant que les agences pourraient améliorer la clarté de leurs critères. Cela relève de la gouvernance interne des agences et de leur audit externe pour assurer une évaluation équitable et transparente.
- Éthique et ESG/CSRD (Corporate Sustainability Reporting Directive): L'éthique des affaires exige que les conflits d'intérêts soient gérés. Les agences de notation doivent naviguer entre leur rôle de conseil et leur dépendance financière vis-à-vis des émetteurs qu'elles notent. L'intégration des critères ESG peut aussi jouer un rôle dans le renforcement de l'éthique des entreprises évaluées.
- Conformité et empreinte carbone: Les entreprises doivent se conformer à des normes croissantes liées à leur empreinte carbone, et les notations pourraient refléter la capacité d'une entreprise à répondre à ces normes.
- Cybersécurité et protection des données: Bien que non mentionnées spécifiquement dans l'article, ces préoccupations modernes doivent également être prises en compte par les conseils d'administration pour éviter des risques qui pourraient affecter négativement leur notation.
Conclusion
La notation de la dette française par Fitch soulève plusieurs points cruciaux relatifs à la gouvernance d'entreprise, à la responsabilité sociale, à la durabilité et à la stratégie d'entreprise. Les notations affectent non seulement les conditions de financement mais aussi les stratégies à long terme des entreprises, en particulier dans des domaines comme l'écologie et la conformité réglementaire. Les agences de notation jouent donc un rôle pivot non seulement en évaluant la solvabilité, mais aussi potentiellement en influençant les politiques d'entreprise vers des pratiques plus durables et éthiques.
Article original
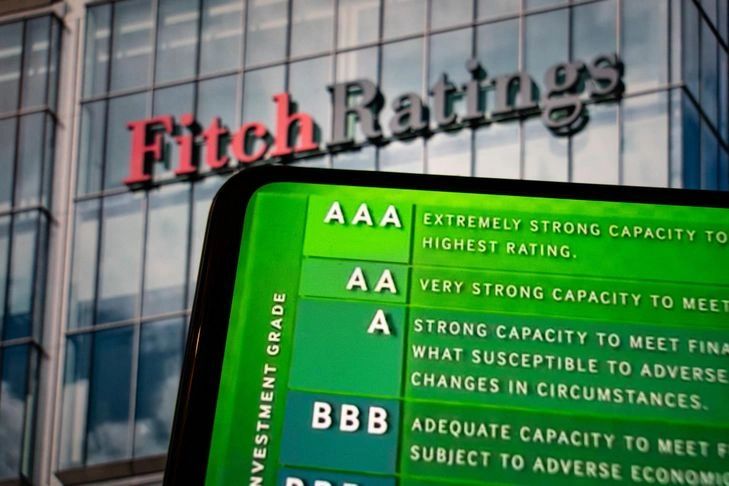
L’agence de notation Fitch livre ce vendredi 14 mars 2025 son verdict sur la note de la dette française, un indicateur très attendu par les investisseurs du monde entier. Principales agences, calcul et signification des notes… Voilà cinq choses à savoir sur ce processus de notation. Fitch, Moody’s, Standard & Poor’s (S&P). Ces trois noms reviennent régulièrement dans l’actualité économique. Les investisseurs scrutent de près les notes attribuées par ces agences – de « AAA » pour les meilleurs élèves à « C » ou « D » pour les moins bons –, aux États et aux grandes entreprises. Ce vendredi 14 mars, c’est au tour de la dette souveraine de la France d’être évaluée par Fitch.
Mais comment ces notes sont-elles calculées ? Quelle importance revêtent-elles pour les investisseurs ? Et pour les États ? Voici cinq clés pour comprendre le fonctionnement de ce processus de notation. Les agences de notation s’intéressent à la solvabilité financière des États et entreprises. Leur but ? Évaluer la capacité des emprunteurs à rembourser leurs dettes. Cette analyse leur permet d’attribuer une note à chaque pays ou société, afin de classer ceux ayant les titres les moins risqués (notés « AAA ») ou les plus risqués (notés « D », ou « C » pour Moody’s). Bien qu’étant seulement indicatives, ces notes ont une forte influence sur les marchés financiers. Ainsi, plus la note d’un pays ou d’une entreprise baisse, plus ses conditions d’emprunt se dégradent : un investisseur va exiger une importante prime de risque et des intérêts élevés pour accepter d’acheter des titres à un emprunteur considéré comme peu solvable. Trois grandes agences se partagent l’essentiel du marché de l’évaluation de la solvabilité des États et entreprises : Fitch Ratings, Moody’s Investor Service et Standard&Poors, les « Big Three ». Pour réduire la position quasi monopolistique de ces trois sociétés américaines, la Banque centrale européenne a décidé, en novembre 2023, d’agréer l’agence de notation Scope Ratings comme organisme externe d’évaluation du crédit. Mais ce petit poucet dont le siège se trouve à Berlin peine à s’imposer, même auprès des États européens. Pour évaluer si un emprunteur peut rembourser ou pas sa dette, une agence de notation construit plusieurs scénarios financiers prévisionnels, et calcule la probabilité qu’ils ont de se réaliser. Parmi les critères retenus par les analystes dans ces scénarios figurent notamment les revenus de l’emprunteur, son niveau d’endettement, ou encore sa flexibilité financière. D’autres données plus générales entrent aussi en compte. Par exemple, dans sa notation de la dette publiée en octobre dernier, Fitch avait souligné la « forte fragmentation politique » comme facteur compliquant « la capacité de la France à mettre en œuvre des politiques d’assainissement budgétaire durables ». Pour le moment, la dette souveraine française est notée « AA- » par Fitch. Mais lorsque la note a été réévaluée en octobre, l’agence de notation l’a assortie d’une « perspective négative », ce qui indique qu’elle pourrait se dégrader à l’avenir. De son côté, Moody’s a déjà fait baisser la note de la France en décembre dernier. Le jour même de la nomination de François Bayrou comme premier ministre, l’agence de notation américaine a indiqué l’avoir dégradée d’un cran pour la fixer à « Aa3 » (l’équivalent de « AA- »). Cette décision « reflète notre opinion selon laquelle les finances publiques du pays seront considérablement affaiblies au cours des prochaines années », en raison d’une « fragmentation politique plus susceptible d’empêcher une consolidation budgétaire significative », précisait Moody’s. Avant les années 1970, les banques rémunéraient les agences de notation pour savoir dans quels titres investir. Mais, depuis, leurs revenus proviennent principalement des emprunteurs, selon le principe dit de « l’émetteur-payeur ». Les clients des agences de notation étant aussi leur objet d’étude, des conflits d’intérêts peuvent apparaître, d’autant que les méthodes de notation restent assez opaques et dépendent des informations délivrées par les émetteurs. Certains voient aussi dans la notation financière un obstacle à la transition écologique. En effet, une dégradation de la note d’un État réduit sa capacité à emprunter, et donc à financer les investissements nécessaires à la réduction de ses émissions de gaz à effet de serre et de son adaptation au changement climatique.
Cet article vous a été utile ? Nos travaux de fond — livre blanc, Observatoire trimestriel, indicateurs de marché — sont en libre accès sur Blueboard Intelligence.